Domain motorrad-navis.de kaufen?
Wir ziehen mit dem Projekt
motorrad-navis.de um.
Sind Sie am Kauf der Domain
motorrad-navis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain motorrad-navis.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
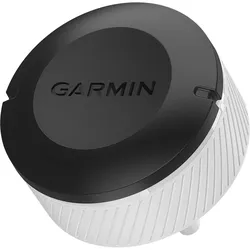
Garmin Approach CT10 GPS Tracking- und Analyse-SystemGarmin Approach CT10 ist ein automatisches Golfschlag-Analyse-System mit dem Sie Ihr Golfspiel analysieren und verbessern können. Mit den Sensoren, die ganz einfach auf dem Griff des Schlägers befestigt werden, kann eine komplette Golfrunde aufgezeichnet und analysiert werden. Alle Schläge vom Drive über Chip und Pitch bis hin zum Putt werden erfasst. Inhalt Komplett-Set: 14 Sensoren Schnellanleitung Features Installierter Sensor speichert automatisch jeden Schlag auf allen Schlägern - sogar Putts und Chip-SchlägeWird mit kompatiblen Garmin-Golfuhren gekoppelt, um jeden Schlag automatisch zu speichern, darunter die Standorte der Schläge, die Schlagweite und den genutzten Schlägertyp, ohne dass zusätzliche Schritte erforderlich sindErfasst Daten von allen Schlägen und Schlägern, um Strokes Gained Analysen im Stil der PGA für PROs vorzunehmenStatistiken für jeden Schläger, an dem ein Sensor befestigt ist, werden auf der kompatiblen Garmin-Golfuhr angezeigt, nachdem der Schläger aus der Tasche geholt wurdeAnzeige der gewöhnlichen Schlagweite für jeden Schläger und von Statistiken, wie genau das Fairway oder Grün getroffen wirdDank der Funktion zum automatischen Ein- und Ausschalten hält die Batterie bis zu 4 Jahre Abmessungen, Gewicht und Leistung Größe (ohne Schraube): 27 x 13 mm Gewicht (1 Sensor): 9 g Batterie: Auswechselbare CR2032-Batterien (im Lieferumfang enthalten) Akkulaufzeit: Bis zu 4 Jahre Wasserdichtigkeit: IPX7 Zusätzliches Kopplung mit kompatibler Garmin-Uhr: Ja; Hier finden Sie eine Liste der kompatiblen Geräte Kompatibel mit Garmin Golf-App: Ja; Hier finden Sie die App zum Herunterladen Garmin Approach® CT10 - und die kostenlose Garmin Golf App: Kenne deine Golfschläger Angaben zum Hersteller: Garmin Ltd. 1200 E. 151st St, Olathe, KS 66062, USA Verantwortlich in der EU: Garmin Ltd. Unit 5, The Quadrant, Abingdon Science Park, Abingdon, OX14 5QP249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
-
Wie schnell zahlt Unfallversicherung?
Die Geschwindigkeit, mit der eine Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss der Unfall gemeldet und von der Versicherung geprüft werden. Dieser Prozess kann je nach Versicherungsgesellschaft und Komplexität des Falls unterschiedlich lange dauern. Sobald alle erforderlichen Informationen vorliegen und der Anspruch genehmigt wurde, sollte die Versicherung in der Regel innerhalb weniger Wochen eine Zahlung leisten. Es ist jedoch wichtig zu beachten, dass es auch Fälle geben kann, in denen die Bearbeitung länger dauert, insbesondere wenn es Unstimmigkeiten oder zusätzliche Untersuchungen gibt. Es ist ratsam, sich im Vorfeld über die Zahlungsmodalitäten und -fristen der jeweiligen Unfallversicherung zu informieren. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Baseus T2 Schlüsselfinder – GPS Tracking, Personal & Haustier GPS TrackerBaseus T2: Dein Alltags-Held im Mini-Format. Entdecke Freiheit und Sicherheit in einem kleinen, smarten Gerät. Der Baseus T2 Schlüsselfinder mit GPS ist mehr als nur ein Gadget. Er ist dein zuverlässiger Partner im Alltag. Klein und diskret, aber kraftvoll in der Leistung, bietet dieser intelligente GPS Tracker umfassenden Schutz für das, was dir wichtig ist. Ob Schlüssel, Haustiere oder geliebte Menschen – der Baseus T2 sorgt dafür, dass du immer verbunden bleibst. Highlights: Modernste GPS Ortungstechnologie – Mit präziser GPS Ortung findest du schnell, was dir am Herzen liegt. Zwei-Wege Anti-Verlust-Alarm – Sobald die Verbindung abbricht, wirst du sofort alarmiert – für doppelte Sicherheit. Ein Tastendruck genügt – Aktiviere die Suche bequem über die App und dein Tracker antwortet sofort. Intelligente Bewegungsnachverfolgung – Verfolge die letzten Standorte deiner Wertsachen, auch wenn die Verbindung abgebrochen ist. Kompaktes Design, riesige Wirkung – Sein schlankes, elegantes Design macht den Baseus T2 zum unauffälligen Begleiter. Verliere nie wieder Wichtiges aus den Augen. Mit dem Baseus T2 Schlüsselfinder mit GPS bist du immer nur einen Klick entfernt von deinen wertvollsten Besitztümern.13,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Garmin Approach CT10 GPS Tracking- und Analyse-SystemGarmin Approach CT10 ist ein automatisches Golfschlag-Analyse-System mit dem Sie Ihr Golfspiel analysieren und verbessern können. Mit den Sensoren, die ganz einfach auf dem Griff des Schlägers befestigt werden, kann eine komplette Golfrunde aufgezeichnet und analysiert werden. Alle Schläge vom Drive über Chip und Pitch bis hin zum Putt werden erfasst. Inhalt Komplett-Set: 14 Sensoren Schnellanleitung Features Installierter Sensor speichert automatisch jeden Schlag auf allen Schlägern - sogar Putts und Chip-SchlägeWird mit kompatiblen Garmin-Golfuhren gekoppelt, um jeden Schlag automatisch zu speichern, darunter die Standorte der Schläge, die Schlagweite und den genutzten Schlägertyp, ohne dass zusätzliche Schritte erforderlich sindErfasst Daten von allen Schlägen und Schlägern, um Strokes Gained Analysen im Stil der PGA für PROs vorzunehmenStatistiken für jeden Schläger, an dem ein Sensor befestigt ist, werden auf der kompatiblen Garmin-Golfuhr angezeigt, nachdem der Schläger aus der Tasche geholt wurdeAnzeige der gewöhnlichen Schlagweite für jeden Schläger und von Statistiken, wie genau das Fairway oder Grün getroffen wirdDank der Funktion zum automatischen Ein- und Ausschalten hält die Batterie bis zu 4 Jahre Abmessungen, Gewicht und Leistung Größe (ohne Schraube): 27 x 13 mm Gewicht (1 Sensor): 9 g Batterie: Auswechselbare CR2032-Batterien (im Lieferumfang enthalten) Akkulaufzeit: Bis zu 4 Jahre Wasserdichtigkeit: IPX7 Zusätzliches Kopplung mit kompatibler Garmin-Uhr: Ja; Hier finden Sie eine Liste der kompatiblen Geräte Kompatibel mit Garmin Golf-App: Ja; Hier finden Sie die App zum Herunterladen Garmin Approach® CT10 - und die kostenlose Garmin Golf App: Kenne deine Golfschläger Angaben zum Hersteller: Garmin Ltd. 1200 E. 151st St, Olathe, KS 66062, USA Verantwortlich in der EU: Garmin Ltd. Unit 5, The Quadrant, Abingdon Science Park, Abingdon, OX14 5QP249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schnell zahlt Unfallversicherung?
Die Geschwindigkeit, mit der eine Unfallversicherung zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss der Unfall gemeldet und von der Versicherung geprüft werden. Dieser Prozess kann je nach Versicherungsgesellschaft und Komplexität des Falls unterschiedlich lange dauern. Sobald alle erforderlichen Informationen vorliegen und der Anspruch genehmigt wurde, sollte die Versicherung in der Regel innerhalb weniger Wochen eine Zahlung leisten. Es ist jedoch wichtig zu beachten, dass es auch Fälle geben kann, in denen die Bearbeitung länger dauert, insbesondere wenn es Unstimmigkeiten oder zusätzliche Untersuchungen gibt. Es ist ratsam, sich im Vorfeld über die Zahlungsmodalitäten und -fristen der jeweiligen Unfallversicherung zu informieren. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.